El fundador de Bridgewater Associates alerta sobre el aumento de la deuda estadounidense, la menor demanda de títulos del Tesoro y la competencia por el capital. El deterioro podría extenderse a las acciones y a la economía durante 2027 y 2028.
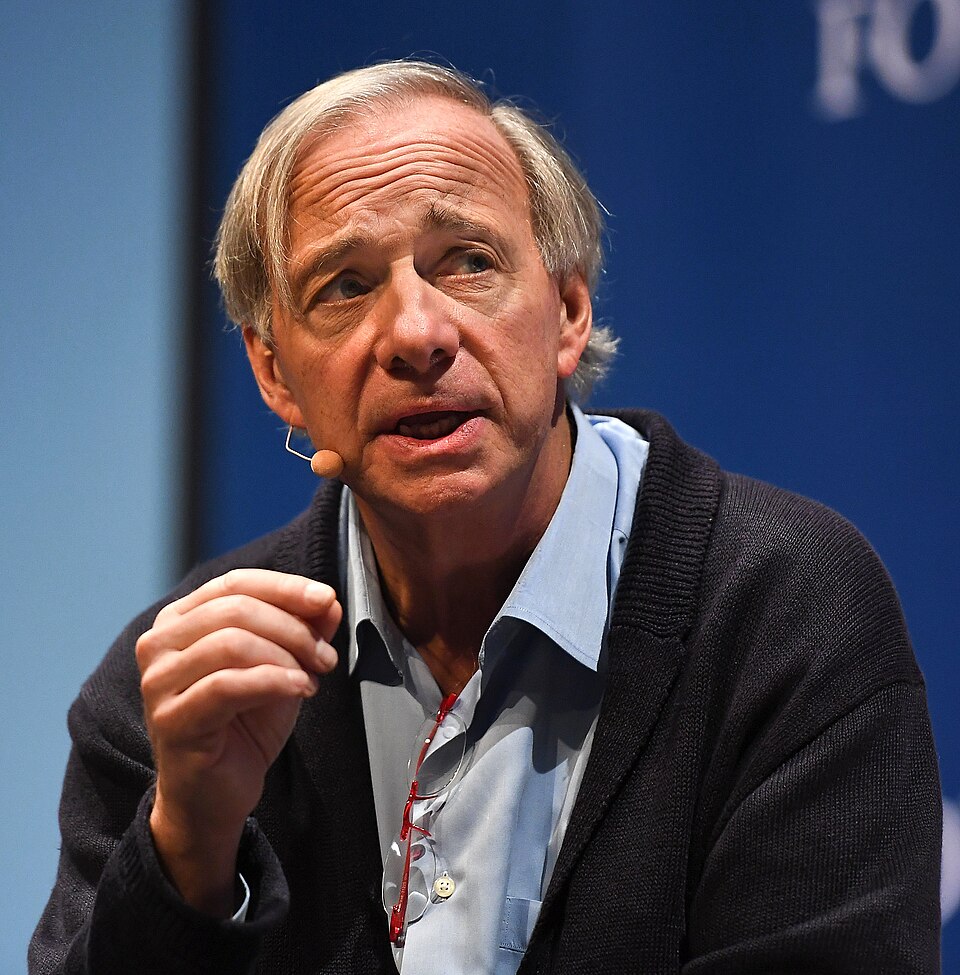
Ray Dalio, fundador de Bridgewater Associates, advirtió que el mercado bajista de los bonos del Tesoro de Estados Unidos todavía podría tener un largo recorrido. Según su análisis, el aumento de las necesidades de financiación del Gobierno y las empresas, frente a una demanda insuficiente de los inversores, amenaza con mantener las tasas de interés elevadas y trasladar las pérdidas a Wall Street.
El inversor considera que el ajuste todavía no se reflejó plenamente en las cotizaciones bursátiles ni en la actividad económica. Sin embargo, alertó que el encarecimiento del crédito y las mayores obligaciones financieras podrían generar un deterioro más amplio si persisten los desequilibrios.
En un análisis publicado en su blog, Dalio puso el foco en la creciente oferta de deuda, el debilitamiento de la demanda internacional por los títulos estadounidenses y la competencia por el capital entre los gobiernos, las compañías y el mercado accionario.
Deuda de Estados Unidos: por qué Dalio anticipa más presión sobre los bonos
Estados Unidos acumulaba cerca de U$S 32 billones en títulos negociables del Tesoro al cierre de septiembre de 2026, un 8% más que un año antes. Durante los primeros nueve meses del año, la emisión neta de deuda alcanzó U$S 1,5 billones.
Las proyecciones que contempla Dalio ubican la emisión neta en U$S 2,1 billones para todo 2026. A ese volumen se suman los vencimientos de obligaciones anteriores, que deberán refinanciarse en un contexto de tasas más altas que las que regían cuando se emitió buena parte de la deuda vigente.
El mecanismo que preocupa al inversor es el desequilibrio entre la oferta y la demanda. Cuando el mercado no absorbe los bonos disponibles, los emisores deben ofrecer mejores rendimientos para atraer compradores. Como los precios de los títulos se mueven en sentido inverso a sus rendimientos, ese proceso genera pérdidas para quienes ya los tienen en cartera.
Dalio advirtió que las tasas más elevadas podrían provocar pérdidas cada vez mayores entre los tenedores de bonos y que el ajuste terminaría repercutiendo en las acciones y en la economía.
El Tesoro estadounidense también aumentó su dependencia de instrumentos de corto plazo, que representan cerca del 50% de la emisión prevista, frente a una referencia histórica de aproximadamente el 20% de la deuda en circulación.
Esta estrategia reduce la necesidad inmediata de colocar bonos de largo plazo, pero obliga a refinanciar los vencimientos con mayor frecuencia y expone al presupuesto federal a cambios en las tasas de interés.
Menos compradores extranjeros y un costo de deuda cada vez mayor
Otro de los riesgos señalados por Dalio es la evolución de la demanda internacional. Los inversores extranjeros poseen alrededor de U$S 9,3 billones en títulos del Tesoro, equivalentes al 32% del total, mientras que la Reserva Federal mantiene una participación cercana al 14%.
China y Japón aparecen entre los países cuyas posiciones en deuda estadounidense el inversor considera necesario seguir de cerca. Los cambios en sus políticas financieras, sus necesidades internas y su exposición a activos estadounidenses podrían influir en sus decisiones de compra.
Dalio no espera que las adquisiciones extranjeras alcancen para respaldar adecuadamente el mercado de bonos frente al crecimiento de las necesidades de financiación de Estados Unidos.
El costo de los intereses agrega presión a las cuentas públicas. Con aproximadamente U$S 32 billones en títulos negociables, un aumento de un punto porcentual en la tasa media efectiva elevaría eventualmente los gastos anuales por intereses en unos U$S 310.000 millones.
El riesgo es que se forme un círculo de retroalimentación: más deuda exige rendimientos más altos, los intereses aumentan el déficit y el déficit obliga a emitir todavía más deuda.
La inteligencia artificial también compite por el capital de Wall Street
La presión financiera no se limita al sector público. Dalio estima que las necesidades netas de financiación mediante deuda en Estados Unidos llegarán a unos U$S 4,4 billones en 2027, frente a aproximadamente U$S 3,5 billones en 2025.
Las empresas necesitarían cerca de U$S 1,4 billones en nueva financiación neta y otros U$S 2 billones para refinanciar obligaciones existentes. En conjunto, las necesidades brutas de financiación corporativa alcanzarían U$S 3,4 billones.
La expansión de la inteligencia artificial suma presión a ese escenario. Las emisiones de bonos de grandes empresas tecnológicas vinculadas a esta actividad llegaron a unos U$S 220.000 millones durante el primer semestre de 2026, frente a U$S 108.000 millones en todo 2025.
El aumento del endeudamiento y de las inversiones de capital puede reducir el flujo de caja libre de las compañías. Al mismo tiempo, los inversores podrían exigir mayores rendimientos para comprar nuevas emisiones corporativas, lo que encarecería la financiación de los proyectos.
Dalio considera que este segmento funciona como una señal temprana de los riesgos que enfrenta el mercado. Si los costos de financiación siguen aumentando y se amplían los diferenciales de crédito, las empresas podrían encontrar condiciones más difíciles para refinanciarse o financiar nuevas inversiones.
La competencia por los recursos también alcanza al mercado accionario. Durante el primer semestre de 2026, las emisiones de capital empresarial registraron un ritmo anualizado de U$S 1,8 billones, impulsadas principalmente por las inversiones en inteligencia artificial.
En ese contexto, las colocaciones bursátiles, las ampliaciones de capital y las rondas privadas compiten por los mismos recursos que buscan captar los gobiernos y las empresas mediante la emisión de deuda.
Para Dalio, la oferta de activos financieros —tanto bonos como acciones— parece superar la capacidad de absorción de la demanda. Si ese desequilibrio persiste, los emisores podrían verse obligados a aceptar precios más bajos o a ofrecer rendimientos más altos.
Por qué 2027 y 2028 podrían ser más riesgosos para los mercados
La competencia por el capital también se intensifica fuera de Estados Unidos. Los gobiernos de la Organización para la Cooperación y el Desarrollo Económicos (OCDE) obtuvieron financiación bruta récord por U$S 17 billones en 2025, de los cuales cerca de U$S 13,5 billones correspondieron a refinanciaciones.
Para 2026, el endeudamiento soberano bruto de esas economías se proyecta en U$S 18 billones. Europa incrementa sus emisiones para financiar gastos de defensa, infraestructura y déficits fiscales, mientras Japón afronta importantes vencimientos.
Ese volumen de colocaciones amplía la competencia entre los emisores por atraer a los inversores, en un contexto en el que también crecen las necesidades de financiación del sector privado.
Dalio considera que los riesgos podrían agravarse a medida que aumenten las obligaciones


