En Nuevo Dinero aseguraron que la intromisión política entre entidades y deudores solo provocará una caída para los préstamos. Ponerle un tope a las tasas solo lograría impulsar la informalidad
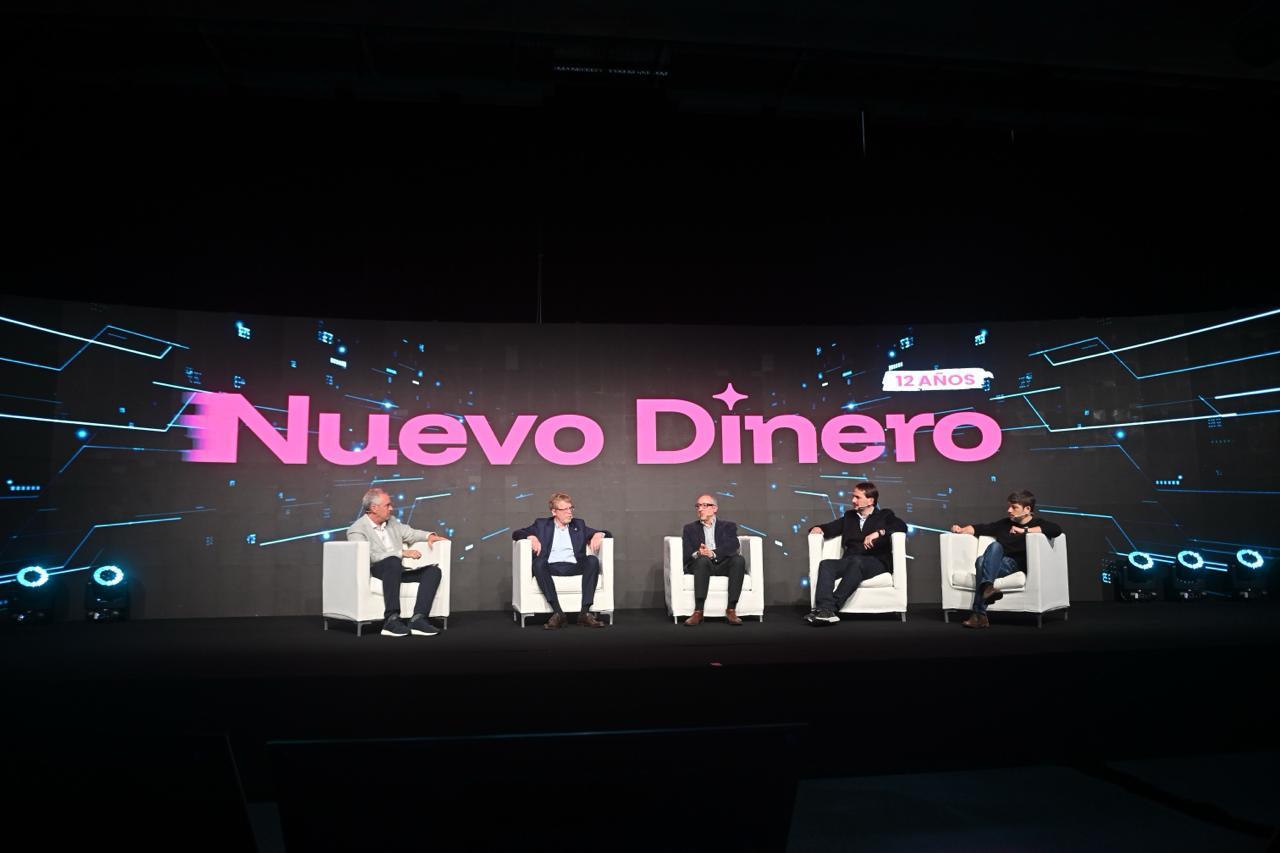
Representantes del Banco Central de la República Argentina (BCRA), la Asociación de Bancos Argentinos (ADEBA) y el sector fintech se reunieron en una mesa de debate organizada por Nuevo Dinero para analizar la situación del crédito y el aumento de la morosidad. Los especialistas advirtieron sobre los riesgos de avanzar con regulaciones restrictivas en el Congreso —donde se analizan cerca de 77 proyectos de ley— y respaldaron los mecanismos de acuerdo entre privados para sostener el crecimiento de la bancarización y la inclusión financiera.
El debate contó con la participación de Juan Curuchet (director del BCRA), Francisco “Paco” Gismondi (gerente general de ADEBA), Facundo Vázquez (director de la Cámara Argentina Fintech) y Matías Friedberg (co-fundador de Nventa Fintech Factory).
Mantenimiento de contratos y el caso de las hipotecas
Durante la apertura, Juan Curuchet destacó que la expansión del crédito es una consecuencia natural de la estabilización económica: “Con un plan de estabilización, el crédito medido sobre el PBI se duplicó en términos reales en dos años y medio, pasando del mínimo histórico cercano al 5% a rozar el 10%”. Ante las propuestas legislativas para modificar las condiciones vigentes o aplicar moratorias extensas, Curuchet enfatizó: “Lo peor que podemos hacer es romper el termómetro o aplicar medidas populistas que otorguen beneficios efímeros pero destruyan el crédito por muchos años. Con reglas claras, ya registramos 70.000 nuevas hipotecas otorgadas”.
En la misma línea, Francisco Gismondi remarcó la importancia de resguardar el marco legal y contractual para evitar crisis de oferta. “En Argentina necesitamos triplicar el crédito actual para alcanzar el promedio de Latinoamérica. Los bancos cuentan con el capital para hacerlo, pero romper contratos implicaría volver a los mínimos históricos. Es fundamental preservar a los 15 millones de argentinos que pagan sus deudas mes a mes y que podrían quedarse sin financiamiento si se altera el sistema”, señaló el directivo de ADEBA.
Inclusión financiera y soluciones de mercado
Desde el ámbito tecnológico-financiero, Facundo Vázquez subrayó el rol complementario entre la banca tradicional y las plataformas digitales. “La industria fintech atiende a 10 millones de tomadores de crédito, de los cuales 4 millones no tienen acceso al sistema bancario formal. Fijar topes a las tasas expulsaría a estos usuarios del circuito legal, empujándolos a la usura e informalidad del crédito ‘gota a gota’, donde no generan historial crediticio”, advirtió el referente de la Cámara Argentina Fintech.
Por su parte, Matías Friedberg analizó el comportamiento de la mora como parte de un proceso de aprendizaje y readecuación: “El crédito en Argentina venía de un parate estructural. Este acomodamiento no constituye un problema sistémico de la banca ni de las fintech, sino un proceso de adaptación ante la baja de la inflación y el cambio en las pautas de consumo. Lo prioritario es construir un sistema financiero robusto donde la calidad y la oferta de dinero sean las variables principales”.
Claves del sector para los próximos meses:
- Refinanciaciones en marcha: Más de 500.000 usuarios ya han renegociado sus deudas de manera privada con entidades bancarias y plataformas fintech, buscando esquemas adaptados a su capacidad de pago actual.
- Impacto impositivo: Los panelistas coincidieron en que hasta un tercio (33%) del costo de las tasas de interés corresponde a impuestos nacionales, provinciales y municipales (como Ingresos Brutos), un factor clave a revisar para reducir el costo del financiamiento.
- Transparencia y datos: Se promueven mejoras operativas para agilizar la actualización de la Central de Deudores del BCRA y fortalecer las herramientas de scoring e información en tiempo real.