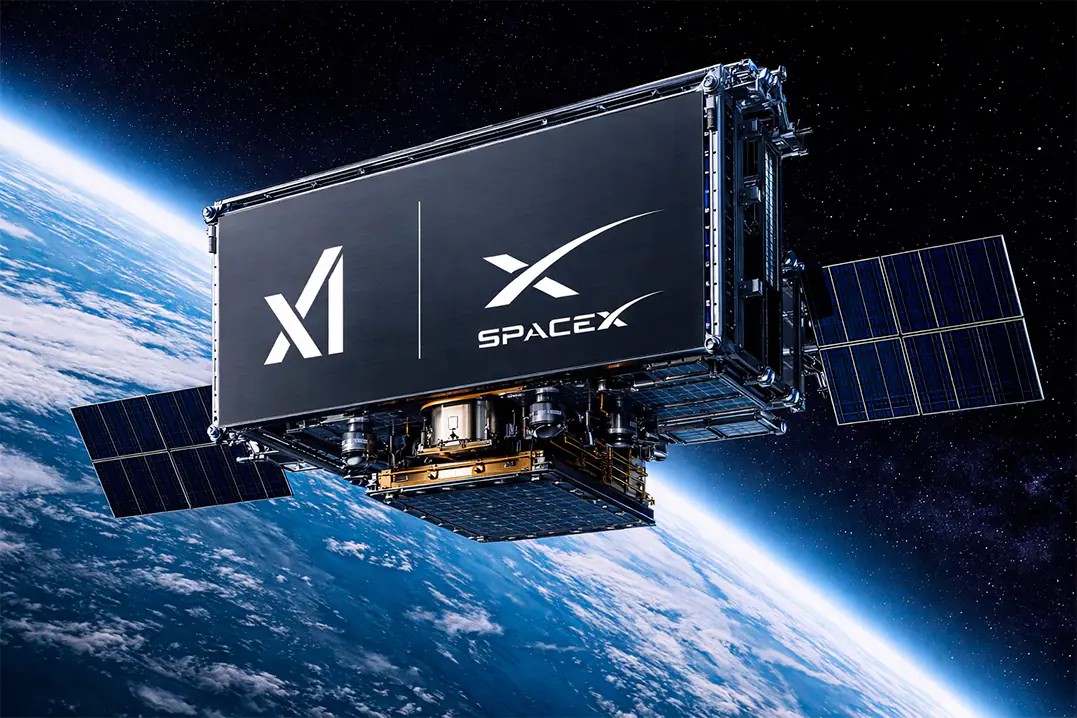
Presentó ingresos por US$ 14.600 millones en el tercer trimestre y una ganancia neta de US$ 4.400 millones. El negocio de IA se convirtió en el principal motor de crecimiento, mientras que Starlink consolidó su expansión
SpaceX sorprendió a Wall Street con un balance trimestral que superó ampliamente las expectativas de los analistas y provocó una fuerte reacción alcista de sus acciones. La compañía de Elon Musk registró ingresos por US$ 14.575 millones entre julio y septiembre, un incremento del 161% interanual, y obtuvo su primera ganancia trimestral desde su salida a bolsa, en junio pasado.
La reacción del mercado fue inmediata. Los títulos de SpaceX, que cotizan en el Nasdaq bajo el símbolo SPCX, avanzaron más del 8% en las operaciones posteriores al cierre del martes y en la rueda previa a la apertura del miércoles llegaron a registrar subas cercanas al 9%, superando los U$S 160. En el IPO, las acciones de la compañía se habían ofrecido a U$S 135.
El resultado representó un fuerte respaldo para una empresa que había generado dudas entre los inversores por el volumen de recursos que demanda su expansión.
La ganancia neta ascendió a US$ 4.400 millones, frente a una pérdida de US$ 1.100 millones en el mismo período del año pasado. El beneficio por acción fue de US$ 0,35, por encima de los US$ 0,13 que esperaba el consenso del mercado. En tanto, el EBITDA ajustado alcanzó los US$ 8.800 millones, un salto del 306% interanual.
 La inteligencia artificial cambia el perfil de la compañía
El principal factor detrás de la sorpresa fue el crecimiento del negocio de inteligencia artificial, que ya se convirtió en la mayor fuente de facturación de SpaceX. La división Super Intelligence generó ingresos por US$ 7.560 millones en el trimestre, frente a apenas US$ 813 millones un año antes.
La cifra superó los ingresos del negocio de conectividad, que incluye a Starlink, y refleja la transformación de SpaceX en un grupo tecnológico que combina lanzamientos espaciales, internet satelital e infraestructura informática para inteligencia artificial.
La expansión estuvo vinculada con nuevos contratos de servicios en la nube, el desarrollo de modelos y aplicaciones de inteligencia artificial y la incorporación de Cursor, la plataforma de programación adquirida por la compañía. La creciente demanda de capacidad de cómputo también permitió que esta división alcanzara un resultado operativo positivo de US$ 431 millones, luego de registrar pérdidas significativas durante los trimestres anteriores.
La apuesta supone un cambio relevante en la tesis de inversión de SpaceX. Además de su posición dominante en el mercado de lanzamientos comerciales, la compañía busca capitalizar la demanda de centros de datos y capacidad informática, dos de los segmentos que concentran buena parte de las inversiones tecnológicas globales.
Starlink mantiene el crecimiento y mejora la rentabilidad
El negocio de conectividad también presentó resultados sólidos. Los ingresos de esta división aumentaron un 69% interanual, hasta los US$ 5.248 millones, impulsados por la expansión de Starlink entre consumidores, empresas y organismos gubernamentales.
La red de internet satelital se consolidó así como una fuente de ingresos recurrentes para el grupo, un atributo especialmente valorado por los inversores frente a los negocios más intensivos en capital y dependientes de proyectos puntuales.
La combinación de conectividad y servicios de inteligencia artificial empieza a modificar la estructura financiera de SpaceX. Mientras Starlink aporta una base de facturación relativamente estable, la infraestructura informática ofrece una oportunidad de crecimiento acelerado, aunque exige inversiones de gran magnitud.
El costo de la expansión, la principal señal de alerta
Pese al entusiasmo de los inversores, el balance también dejó en evidencia los desafíos financieros que enfrenta la empresa. Los gastos de capital alcanzaron los US$ 19.593 millones durante el trimestre, por encima de los ingresos, debido principalmente a la construcción de infraestructura para inteligencia artificial.
La inversión en ese segmento ascendió a US$ 16.444 millones entre julio y septiembre. En consecuencia, el crecimiento de la facturación y la mejora de la rentabilidad contable no eliminan la necesidad de financiar una expansión de enorme escala.
La estrategia de Musk consiste en construir capacidad informática antes de que la demanda alcance su máximo potencial, con la expectativa de capturar contratos de largo plazo en un mercado cada vez más competitivo. El riesgo es que el ritmo de inversión, las necesidades de financiamiento y la evolución de los precios de los servicios de inteligencia artificial condicionen la rentabilidad futura.
A esto se suma el desafío de Starship, el programa de cohetes de nueva generación que busca reducir los costos de lanzamiento y facilitar el despliegue de una constelación satelital de mayor capacidad. La compañía informó que completó su primera misión comercial generadora de ingresos con Starship, un avance que podría ampliar sus posibilidades de crecimiento.
Una nueva prueba para la valuación de SpaceX
La reacción bursátil refleja que los inversores comienzan a valorar a SpaceX no solamente como una empresa aeroespacial, sino también como un actor relevante en la infraestructura global de inteligencia artificial.
Su debut bursátil de junio fue uno de los mayores de la historia, con una valoración inicial cercana a US$ 1,77 billones. Desde entonces, la volatilidad de la acción reflejó las dudas del mercado sobre la velocidad a la que la compañía podría transformar sus enormes inversiones en beneficios sostenibles.
El balance del tercer trimestre aporta una señal favorable: los ingresos crecieron con fuerza, la empresa volvió a terreno positivo y la división de inteligencia artificial comenzó a generar ganancias operativas. Sin embargo, el nivel de gastos de capital obliga a distinguir entre el éxito comercial actual y la rentabilidad que finalmente podrán obtener los accionistas.
Para Wall Street, el desafío será determinar si SpaceX puede sostener simultáneamente el liderazgo en lanzamientos, el crecimiento de Starlink y su expansión en inteligencia artificial sin deteriorar su posición financiera. El balance reforzó el optimismo, pero la próxima etapa dependerá de que el crecimiento se traduzca en generación de caja y retornos acordes con las elevadas expectativas que rodean a la compañía.