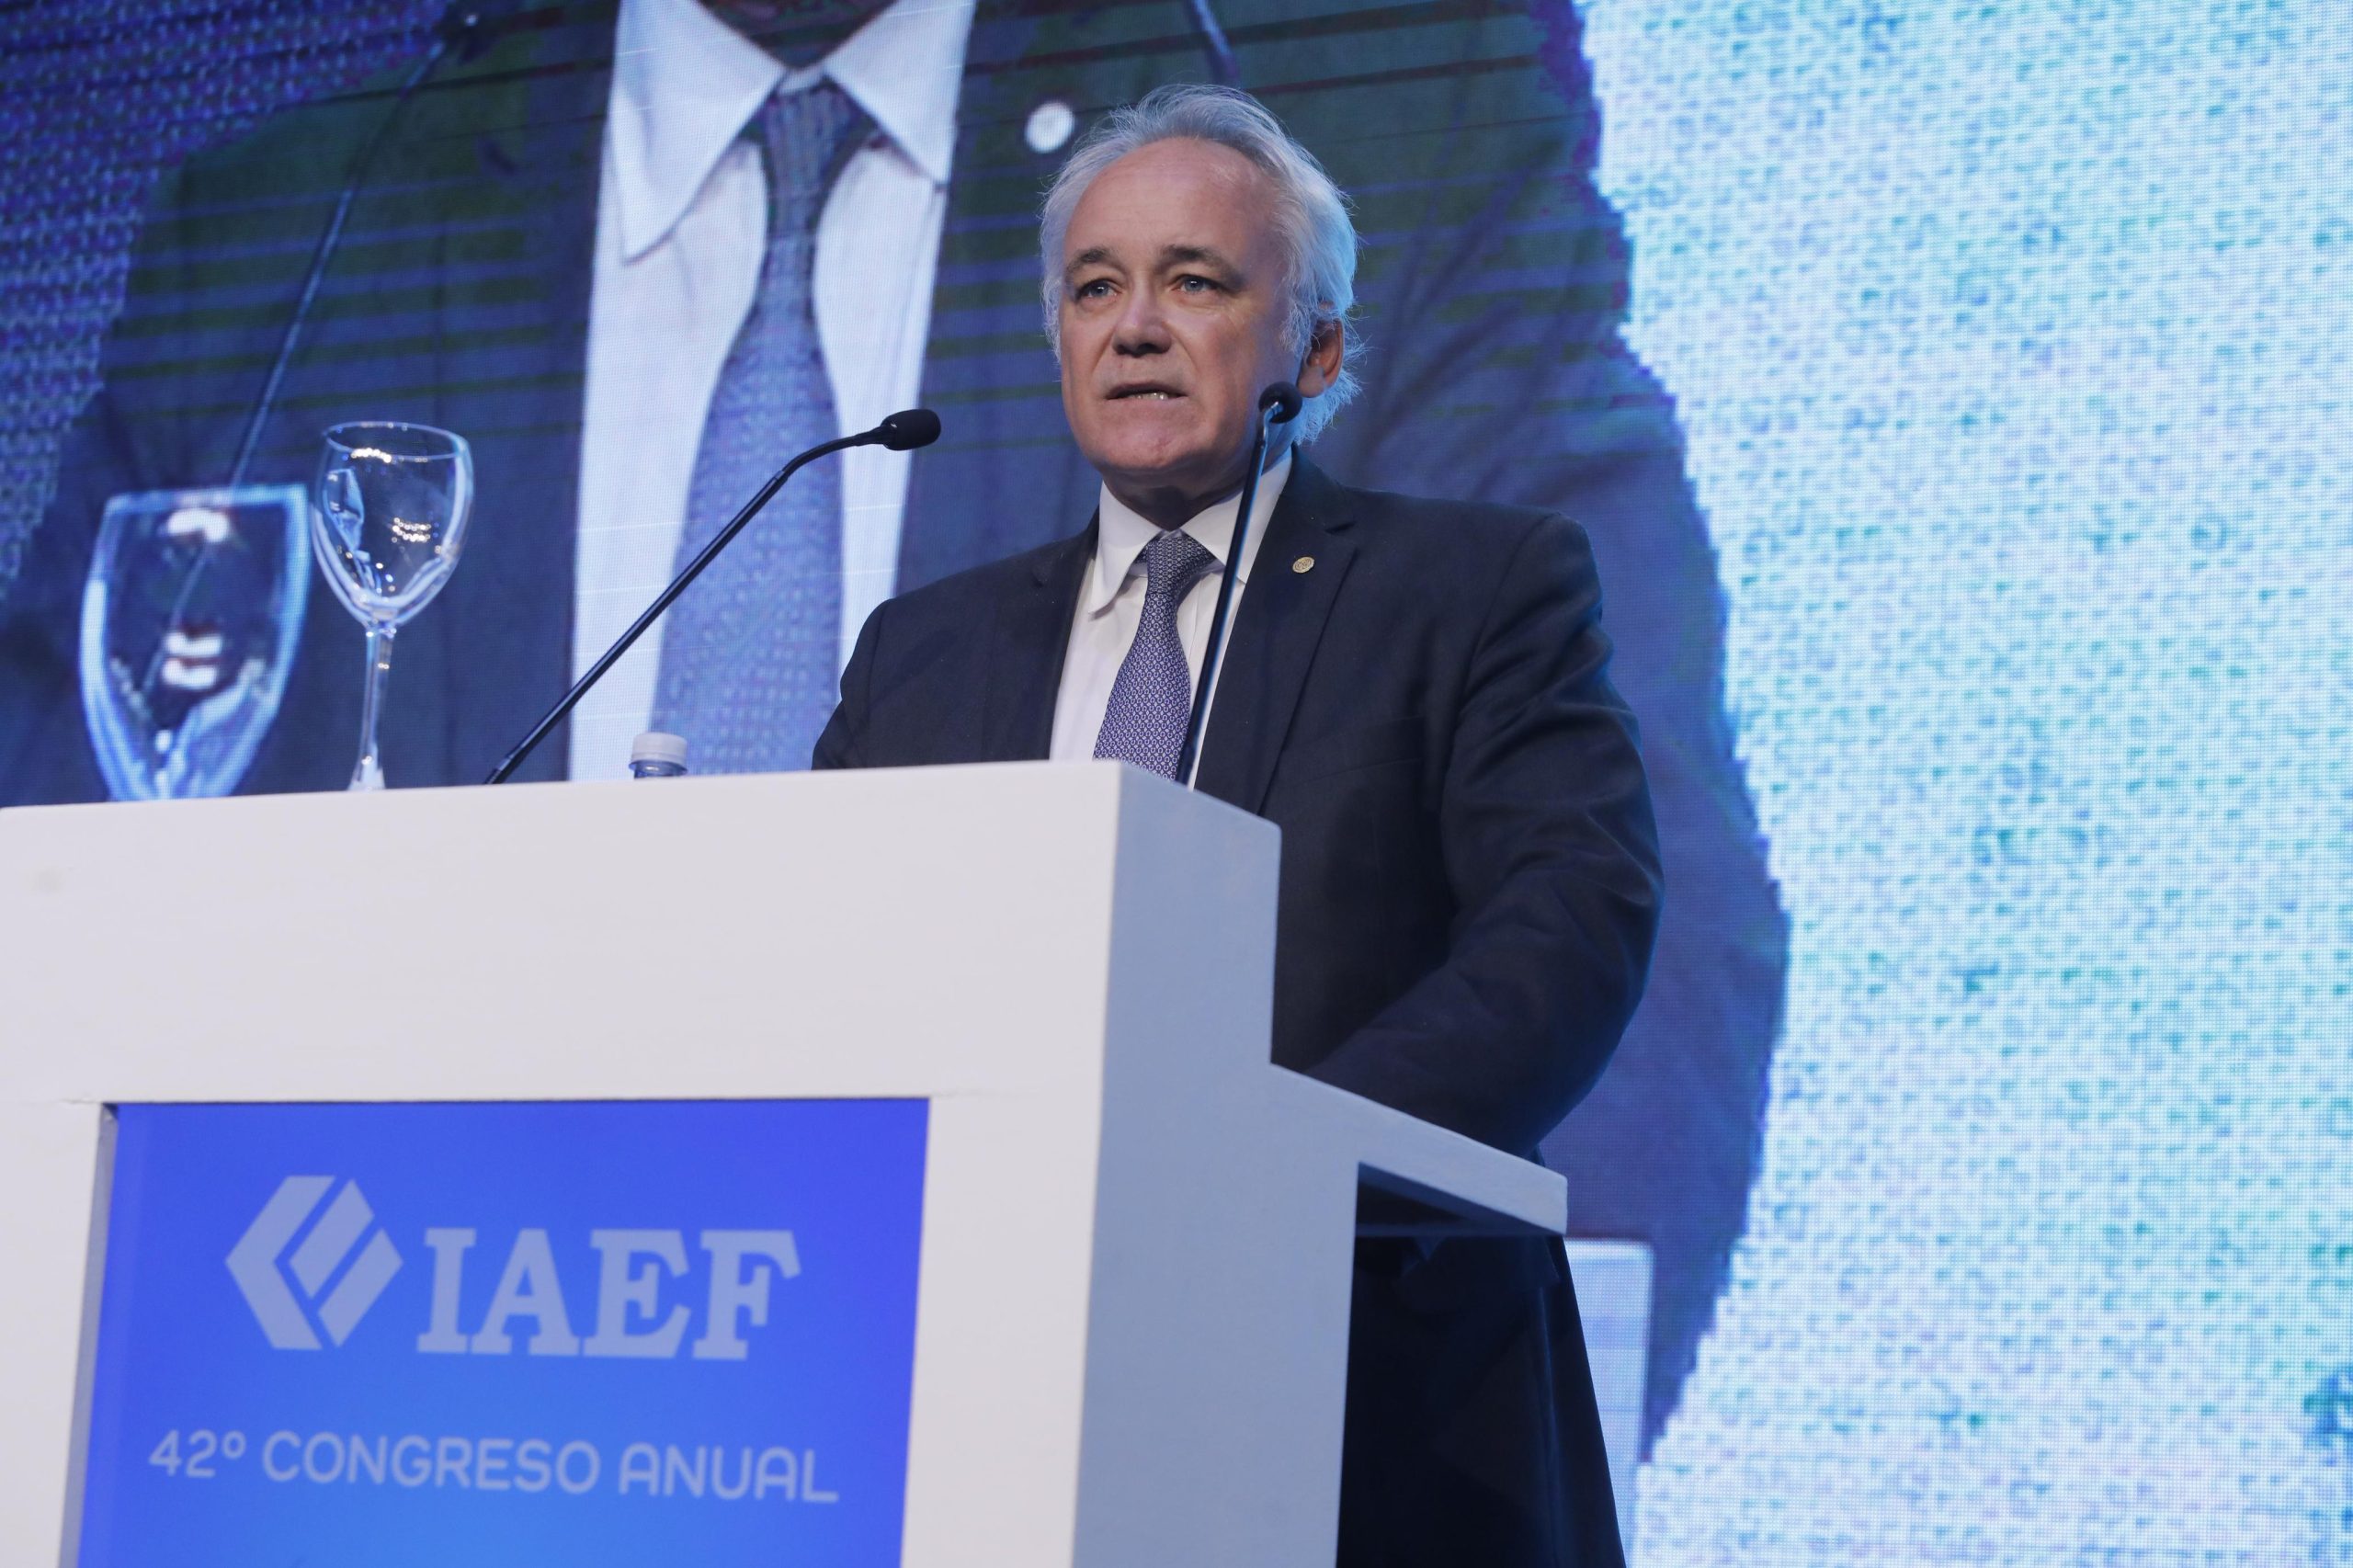
El vicepresidente del Banco Central, Vladimir Werning, sostuvo que la presión tributaria subnacional explica casi tres cuartas partes del encarecimiento impositivo de los préstamos. Además, descartó cuatro propuestas de la oposición para aliviar la morosidad y anticipó un punto de inflexión en el ciclo del crédito.
La carga tributaria de provincias y municipios tiene una incidencia significativa en el aumento de la morosidad crediticia en Argentina, según advirtió el vicepresidente del Banco Central de la República Argentina (BCRA), Vladimir Werning. El funcionario sostuvo que los impuestos y las tasas que aplican las administraciones subnacionales elevan el costo de los préstamos y dificultan la capacidad de pago de familias y empresas.
Durante una presentación en la Universidad Torcuato Di Tella, difundida este martes por la autoridad monetaria, Werning señaló que la presión tributaria provincial y municipal representa casi tres cuartas partes del encarecimiento impositivo del crédito. La carga nacional explica la porción restante.
El funcionario también cuestionó cuatro iniciativas impulsadas por la oposición para reducir la mora, a las que calificó como propuestas “populistas”. Según su análisis, las medidas podrían generar costos para los contribuyentes, los ahorristas, los deudores cumplidores y la oferta de financiamiento.
El planteo se produce después de que la irregularidad crediticia alcanzara niveles récord durante 2026, con un deterioro particularmente marcado en los préstamos a las personas.
Por qué aumentó la mora, según el Banco Central
En su presentación, Werning explicó que el crecimiento del crédito al sector privado estuvo acompañado por un incremento de la cartera irregular. Según los datos expuestos, el financiamiento bancario al sector privado casi se duplicó desde la llegada de Javier Milei al Gobierno, hasta alcanzar el equivalente al 14,3% del Producto Interno Bruto (PIB).
En paralelo, el ratio de irregularidad del crédito llegó al 7,8%, un nivel 1,2 puntos porcentuales superior al máximo registrado durante el ciclo anterior.
Sin embargo, la evolución fue diferente según el tipo de deudor. Entre diciembre de 2023 y agosto de 2026, la mora de las personas aumentó del 2,8% al 12,8%, mientras que la correspondiente a las empresas descendió del 4,4% al 3,8%.
De acuerdo con el diagnóstico del BCRA, el deterioro de la cartera de los hogares respondió a una combinación de factores económicos y financieros.
Uno de ellos fue la diferencia entre las expectativas de inflación y devaluación y lo que finalmente ocurrió durante 2025. Según Werning, la ausencia de una inflación y una depreciación cambiaria mayores a las previstas impidió que las deudas se licuaran en los términos que algunos tomadores de crédito anticipaban.
Como consecuencia, el costo real de los préstamos terminó siendo superior al esperado, lo que redujo la capacidad de repago de los deudores.
Otro factor fue la contracción de la liquidez durante el período previo a las elecciones legislativas de octubre de 2025. La dolarización de carteras y la incertidumbre política elevaron el nivel y la volatilidad de las tasas de interés locales, con efectos sobre el consumo, la inversión y la demanda de crédito.
Por qué la mora de las familias persiste más que la de las empresas
El vicepresidente del BCRA también identificó diferencias en la velocidad con la que se normalizaron las condiciones de financiamiento después de las elecciones.
Según la presentación, las empresas consiguieron una reducción más pronunciada y persistente de sus costos financieros que los individuos. Nueve meses después de la resolución de la incertidumbre electoral, las tasas de interés que enfrentaban las compañías equivalían a una quinta parte de los niveles previos a los comicios.
En el caso de las personas, en cambio, el costo del financiamiento se había reducido a aproximadamente tres cuartas partes del nivel preelectoral.
Además, las empresas pudieron recurrir a fuentes alternativas de financiamiento en el mercado de capitales, una posibilidad más limitada para los hogares.
Esta diferencia contribuyó a que la mora de las personas continuara en niveles elevados, debido al costo de refinanciar sus obligaciones y a las dificultades para regularizar las deudas acumuladas.
El BCRA anticipa un punto de inflexión en el crédito
Pese al deterioro de los indicadores de morosidad, Werning sostuvo que la economía comienza a mostrar señales de un cambio de tendencia.
La presentación identifica un punto de inflexión en el que la mora empieza a bajar, continúan las refinanciaciones y las tasas de interés activas para individuos vuelven a mostrar una tendencia descendente.
El funcionario también señaló que la demanda de dinero y el crédito están creciendo, dos factores que el organismo considera relevantes para la recuperación del financiamiento al sector privado.
No obstante, el diagnóstico oficial advierte que la evolución de la morosidad depende de factores que van más allá de la política monetaria. En particular, apunta al peso de los impuestos sobre el costo final de los préstamos.
Cuáles son las cuatro propuestas que rechazó Werning
El vicepresidente del Banco Central cuestionó cuatro alternativas que, según su presentación, buscan aliviar la mora mediante intervenciones sobre el sistema financiero.
1. Un rescate de los acreedores con recursos del Banco Central. Werning rechazó la posibilidad de que la autoridad monetaria intervenga para compensar a los acreedores. Argumentó que los bancos cuentan con niveles elevados de capitalización y que un rescate trasladaría el costo a los contribuyentes.
2. Relajar las normas de clasificación de deudores morosos. El funcionario sostuvo que flexibilizar los criterios regulatorios podría deteriorar el historial crediticio y perjudicar a quienes cumplen regularmente con sus obligaciones.
3. Reducir los encajes bancarios para flexibilizar el crédito. La presentación también descartó una reducción de los encajes como mecanismo para abaratar los préstamos. Según Werning, esa medida podría incrementar la inestabilidad del sistema y trasladar los riesgos a los ahorristas.
4. Establecer topes a las tasas de interés. El BCRA cuestionó la posibilidad de fijar límites a los intereses que cobran las entidades financieras. El argumento es que esa intervención no resolvería el peso de los impuestos y podría reducir la oferta de crédito.
Para el funcionario, las medidas no atacarían el origen del problema: el costo que enfrenta el deudor incluye componentes tributarios que encarecen el financiamiento más allá de la tasa de interés fijada por las condiciones del mercado.
Qué impuestos encarecen los préstamos en Argentina
Werning sostuvo que la tasa de interés que pagan los deudores no depende exclusivamente de los costos de intermediación bancaria o de la política monetaria del BCRA. También está condicionada por los tributos y las tasas que aplican los distintos niveles del Estado.
Según la presentación, los impuestos representan cerca del 30% del costo financiero total (CFT) de los préstamos.
El vicepresidente del Banco Central atribuyó casi tres cuartas partes del encarecimiento impositivo del crédito a la presión tributaria provincial y municipal. Entre los componentes señalados figuran el impuesto sobre los ingresos brutos, el impuesto de sellos y las tasas municipales.
La carga tributaria nacional, vinculada al IVA, explica la cuarta parte restante, según el análisis expuesto por el funcionario.
De esta manera, Werning planteó que las decisiones fiscales de provincias y municipios tienen una incidencia mayor en el costo impositivo del financiamiento que las herramientas de política monetaria disponibles para el Banco Central.
La conclusión del organismo es que una reducción sostenible de la mora requiere considerar el impacto de los impuestos sobre las tasas que pagan los deudores. En ese diagnóstico, la política monetaria tiene un margen de incidencia limitado frente al peso de la carga fiscal sobre el crédito.