El fenómeno climático podría alterar la producción de materias primas y presionar los costos de empresas de alimentos y bebidas. Qué compañías de Estados Unidos y América Latina aparecen más expuestas.
El eventual regreso de un Súper El Niño empieza a generar preocupación entre inversores por su posible impacto sobre la producción agrícola y los precios de materias primas.
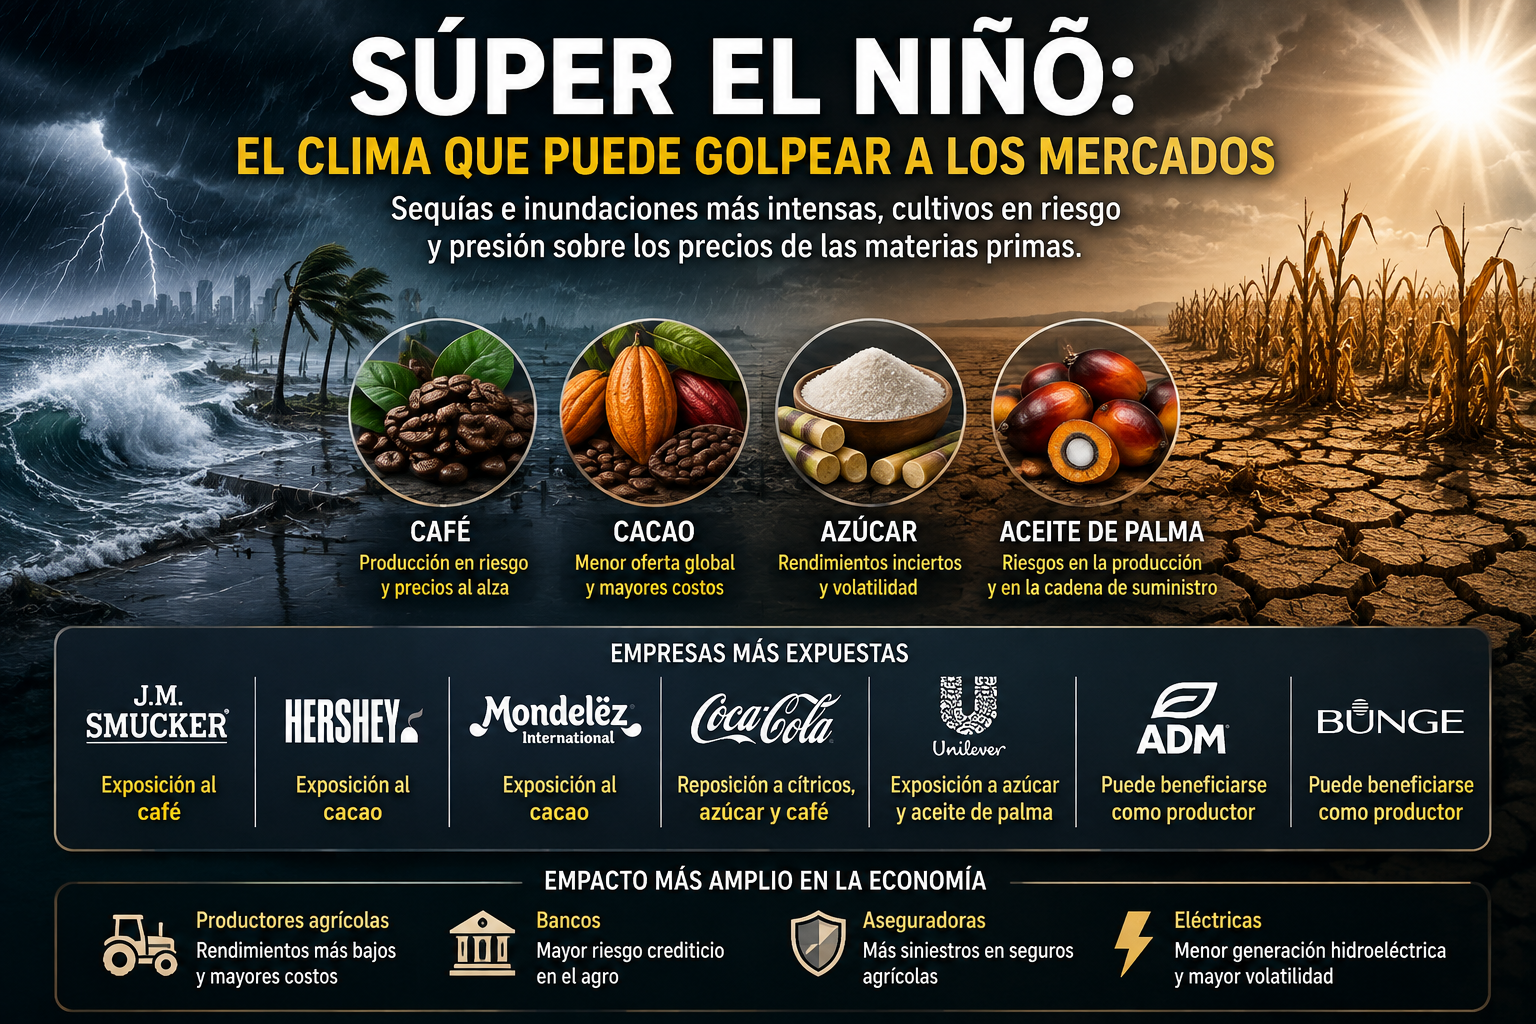
El café, el cacao, el azúcar y el aceite de palma concentran parte de los principales riesgos para compañías de alimentos y bebidas, mientras que el impacto podría extenderse a empresas agrícolas, bancos, aseguradoras y eléctricas de América Latina, según análisis de Bloomberg Intelligence y JPMorgan.
Entre las compañías estadounidenses que aparecen más expuestas por su utilización de café y cacao figuran J.M. Smucker, Hershey y Mondelez. Coca-Cola y Unilever, en tanto, enfrentan riesgos asociados a cítricos, azúcar y aceite de palma.
Qué materias primas podrían verse afectadas por El Niño
El café aparece entre los principales focos de atención. Brasil concentra el 41% de la producción mundial de café arábica y, en cuatro episodios de El Niño analizados por Bloomberg Intelligence, la producción brasileña cayó en tres oportunidades, con una disminución promedio del 22,9%.
Para J.M. Smucker, el impacto resulta especialmente relevante porque el café representa aproximadamente un tercio de sus ingresos. La compañía históricamente utilizó aumentos de precios para compensar el encarecimiento del café verde.
El cacao constituye otro riesgo importante. Costa de Marfil concentra cerca del 42% de la producción mundial y, en los períodos analizados, registró una caída promedio de aproximadamente 15% durante el año posterior a El Niño.
Hershey y Mondelez, expuestas al precio del cacao
Hershey y Mondelez aparecen entre las empresas con mayor exposición al cacao.
En el caso de Hershey, el margen bruto ajustado cayó al 37,2% en 2025, desde el 43,3% de 2024, debido al fuerte aumento de los costos de las materias primas.
El impacto de una variación en el precio del cacao tampoco necesariamente llega de manera inmediata a los resultados. Las compras a plazo y las coberturas permiten retrasar el efecto de los precios al contado.
Mondelez indicó que una reducción del precio del cacao al contado puede tardar entre seis y nueve meses en reflejarse de manera significativa sobre su estructura de costos.
Coca-Cola: el riesgo por los cítricos y el azúcar
Coca-Cola suma exposición a los cítricos a través de marcas como Simply Orange y Minute Maid.
Brasil aporta aproximadamente el 34% de la producción mundial de cítricos y, durante los episodios de El Niño analizados, la producción registró una caída promedio del 16,8% cuando las cosechas retrocedieron.
El azúcar representa otro frente de riesgo para la compañía. Bloomberg Intelligence detectó que la producción de India registró su mayor debilidad durante el año posterior a episodios de El Niño.
Sin embargo, el impacto sobre Brasil presenta un comportamiento diferente. JPMorgan encontró una relación histórica particularmente fuerte en la caña de azúcar del centro-sur brasileño: durante años de El Niño, las toneladas de caña por hectárea aumentaron entre 10% y 20%, aunque un exceso de lluvias puede dificultar la cosecha.
Qué acciones latinoamericanas siguen JPMorgan
El impacto potencial no se limita a las empresas estadounidenses de consumo.
JPMorgan identifica exposición en distintas compañías agrícolas latinoamericanas, entre ellas SLC Agrícola, Adecoagro y São Martinho, debido a la sensibilidad de sus operaciones al comportamiento climático.
En el caso de la soja, los episodios de El Niño coincidieron con pérdidas promedio de unas ocho bolsas por hectárea en Mato Grosso y de cinco bolsas en MATOPIBA, una región agrícola que comprende zonas de Maranhão, Tocantins, Piauí y Bahía.
El análisis de JPMorgan, sin embargo, no encontró una relación histórica clara entre El Niño y un aumento de los precios del maíz y la soja.
Bancos y aseguradoras también están expuestos
Los efectos del fenómeno climático pueden trasladarse al sistema financiero a través de su exposición al sector agropecuario.
Banco do Brasil aparece como la entidad bancaria con mayor exposición al agronegocio entre las analizadas por JPMorgan: aproximadamente un tercio de su cartera de préstamos está vinculada al sector.
Entre las aseguradoras, las mayores exposiciones corresponden a IRB Brasil RE y BB Seguridade, seguidas por Porto Seguro y Caixa Seguridade.
El seguro agrícola cubre pérdidas de producción, aunque no las fluctuaciones de precios.
El Niño también puede impactar en las empresas eléctricas
El fenómeno climático también puede generar efectos sobre el sector energético.
En Brasil, una menor generación hidroeléctrica podría afectar a ENGIE Brasil Energia, mientras que Eneva podría beneficiarse de ese escenario. En Colombia, Celsia aparece entre las compañías expuestas.
En tanto, JPMorgan identifica a Axia como la compañía de su cobertura con mayor sensibilidad a los precios eléctricos de corto plazo.
Qué empresas pueden beneficiarse del aumento de las materias primas
El efecto de El Niño no necesariamente es negativo para todas las compañías.
Bloomberg Intelligence identifica posibles efectos favorables para productores y comercializadores estadounidenses como ADM y Bunge, que podrían beneficiarse de determinadas disrupciones agrícolas.
La razón está en la posición que ocupa cada compañía dentro de la cadena de producción. Un aumento de los precios agrícolas puede elevar los costos para los compradores de materias primas, pero favorecer a determinados productores y comercializadores.
De qué depende el impacto en las acciones
El efecto final sobre cada empresa dependerá de varios factores: las coberturas financieras, las compras anticipadas de materias primas, los rendimientos agrícolas y la capacidad de trasladar mayores costos a los consumidores.
Por eso, un mismo fenómeno climático puede generar impactos diferentes entre compañías que utilizan la misma materia prima, dependiendo de su posición dentro de la cadena de suministro y de sus estrategias de cobertura.